
 imtoken官网下载
数字货币商业模式研究:别光盯着币价,这些才是真赚钱的路
做了八年金融科技研究,我翻过几百份数字货币白皮书,发现多数项目死在"有技术没生意"。真正活下来的,都绕不开一个核心问题:钱怎么流转、谁为这个流转付费。
央行数字货币(CBDC)的商业模式最清晰。发行端靠铸币税和运营补贴维持,使用端通过降低跨境支付手续费来赚企业客户的钱。中国的数字人民币已经跑通两条线:零售支付场景中银行的备付金收益,以及跨境清算中替代SWIFT产生的节点服务费。
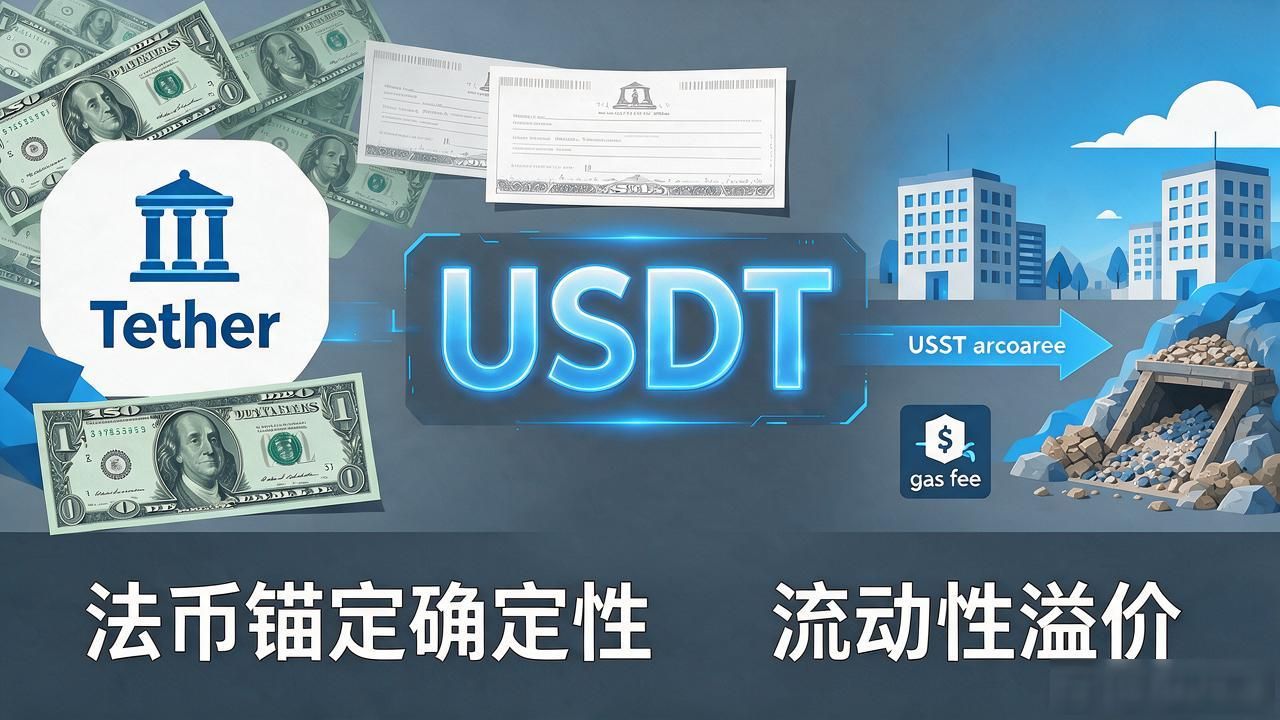
民间稳定币走的是另一套逻辑。以USDT为例,发行方Tether靠购买美债赚利息差,同时向交易所、矿池收取链上流转的gas费和兑换通道费。用户图的是法币锚定的确定性,平台赚的是流动性溢价数字货币商业模式研究,说白了就是一张"数字化美元存单"。
DeFi领域更激进。uniswap、aave这类协议把"做市""借贷"拆成智能合约,用户既是消费者也是流动性提供者,平台通过交易抽成和借贷利差持续抽税。难点在于,抽成高度依赖成交量,熊市一来收入断崖式下跌,整个模式极其脆弱。
别把数字货币等同于"炒币"。支付、托管、跨境清算、流动性管理,这些底层服务才是真正可持续的利润池。研究商业模式,得盯住钱在哪个环节停留最久、抽成最稳数字货币商业模式研究:别光盯着币价,这些才是真赚钱的路,那才是生意的根。